病院の診療科別収支はどう把握する?「診療科別原価計算」と配賦の考え方
診療科別原価計算とは?
「病院全体の収支は把握できていても、どの診療科がどれだけ病院経営に貢献しているのか分からない」。病院経営の現場では、こうした課題が少なくありません。その実態を把握する方法の一つが「診療科別原価計算」です。
私たちが病院経営をご支援する際にも、診療科別原価計算についてご相談をいただくことがあります。診療科ごとの収益状況を明らかにして、経営面への貢献という観点からの評価や病院全体の経営状況の要因を把握することを期待されているものと思います。確かに、収入はレセプト等から診療科別に数値化されることから簡単にできそうなイメージを持たれるのかもしれませんが、その実態は簡単なものではありません。
診療科別原価計算が難しい理由
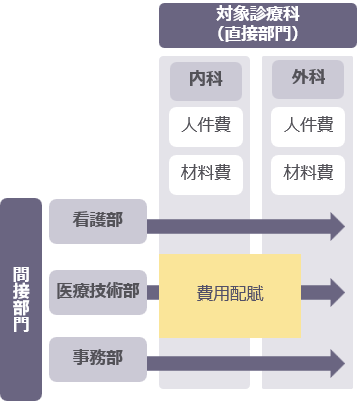
診療科に直結する収入や診療科に所属する費用は所謂“直接収入・費用”で非常にわかりやすいものです。ただ、例えば病理診断科の収入はどうするのか?多くの病理診断科は患者を直接診断するものではなく、外科をはじめとする診療科を病理診断という形でサポートを行っています。この病理診断科の医師の人件費はどうするのか?ほかにも診療放射線技師や事務部に所属する事務職員の人件費はどうするのか?これらの“間接収入・費用”をどのように扱うのか?これこそが診療科別原価計算を実施する上で難易度を上げている要素だと考えています。
診療科別原価計算における配賦の考え方
これらの間接収入・費用の取り扱いについては何らかのルールを設定し、各診療科へ収入・費用を配賦していく必要があります。コンサルが他病院と同じルールをそのまま適用させても診療科別原価計算は完成しますが、私たちはそれでは病院個々の事情を反映させたものにはならないと考えています。例えば、睡眠外来の収入があったとして、病院によっては内科医師が診ることもあれば、病院によっては耳鼻いんこう科医師が診ることもあります。これをこちらのルールで「内科」と決めつけてしまえば、「耳鼻いんこう科」で対応している病院では実情を反映できるとは言えません。そのため、私たちは、病院の個々の事業を確認しながら、どの配賦基準が最適かを院内で取得可能なデータの状況を見ながら設定していきます。ちなみに配賦する基準の例は、入院患者数や手術件数、ICUの滞在時間等があげられ、多種多様な項目が考えられます。
委託費や人件費の配賦は内訳まで考える
また、「委託費」と大きな費目レベルで費用配賦を行ったとしても正確性に課題が起きてしまいます。委託費の中身を見ると、医事委託、清掃委託もあれば医療機器の保守費用もこの委託費に含まれます。それぞれの項目ごとに配賦基準を設定していく必要があります。特に、一部の医療機器の保守費用については、特定の診療科のみが使用する医療機器であれば事実上直接費用として設定ができますが、多くの診療科が使用する医療機器の保守費用は配賦設定が重要となります。これも実情に応じて配賦基準を設定していくことになります。つまり、費目レベルではなく、費目を構成している内訳まで分解していくことになります。これは人件費も同様です。
診療科別原価計算は「赤字・黒字」だけで判断しない
診療科別原価計算はどうしても間接収入・費用の配賦が発生しますので、正確性にどうしても課題を抱えます。それでも正確性を高める努力を私たちは行っているのですが、計算した結果、「赤字という結果だから悪い、黒字という結果だから良い」とは一概に判断することは非常に危険です。大切なことは、赤字であればその赤字を縮小する、黒字であれば、さらに黒字を拡大させる努力をどのように行うか、にあります。したがって、可能であれば同じ基準・方法で定期的に実施、変化をモニタリングすることだと考えています。
次回は、診療科別原価計算を用いた経営改善の進め方の一例について紹介します。
(H.S)
病院経営のヒントに関連する記事