診療科別原価計算を病院経営にどう活かす?経営改善に向けた3つの活用方法
今回はその利用方法についてです。
目標設定のツールとして
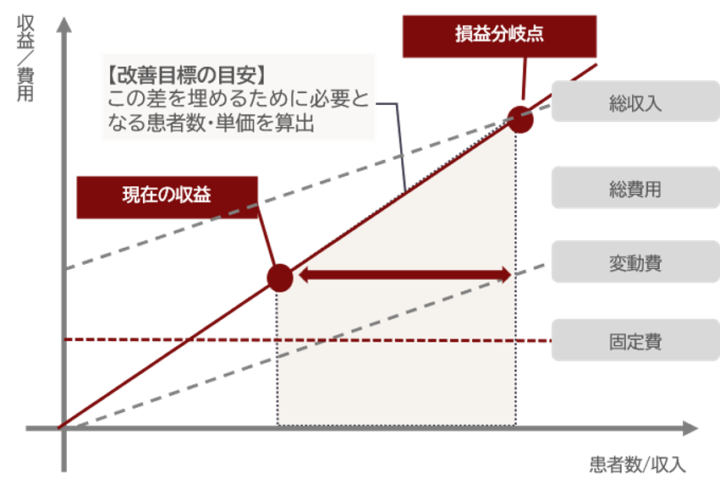
診療科別の収支が出るということは、損益分岐点を上回るための入院患者数、もしくは、診療単価の算出も可能となります。ただ、全診療科の損益分岐点を上回る患者数を足し合わせた結果、病床数を超える目標設定もできませんし、医師1人が診ることができる業務量の問題もありますので、単に損益分岐点だけでなく、総合的に評価を行う必要があります。
なお、外来患者数も設定する目標になり得ますが、病院の場合、重視すべきは入院機能であると考えています。
人員配置の再検討の根拠として
病院経営における最大の費用は人件費ですので、適正な人員配置は経営者としては目指したいものと言えます。診療科別原価計算の結果から、人件費のバランスの再確認を行い、例えば非常勤医師数、医療技術スタッフ、事務スタッフ等の見直しの根拠になるものと考えています。特に昨今のDX化の流れは、スタッフ1人あたりの生産性を上げることが目的の1つです。単に人員削減という検討だけでなく、DX化を行うことによって生産性を上げるという観点も必要となっています。
診療科の見直しツールとして
厳しい競争環境に置かれている病院であれば、この分析結果によって診療科の閉鎖を含めた検討ツールにすることも考えられます。この使い方ももちろん間違っているものではありませんし、特に「大きな赤字」という診療科が結果として出てくれば、閉鎖したくなる気持ちは非常にわかるところです。ただ、該当している診療科が、他診療科へのコンサルテーション上、必要な場合もあり得ますので、単に数字だけで判断することはリスクが伴います。
診療科別原価計算の結果だけで判断しないことが重要
今回は、3つの事項について考え方の例をあげました。いずれの項目においても、単に診療科別原価計算の結果だけで判断するのではなく、他の経営指標や数値化できないような定性的な情報も含めた判断が何よりも重要です。とは言え、診療科別原価計算を行うことによって、これまでの分析とは違う視点も出てくるかと思います。
もしご興味がありましたら、是非弊社まで。
(H.S)
病院経営のヒントに関連する記事